La industria automotriz mexicana mantiene una enorme capacidad productiva, pero los ajustes de las armadoras, la competencia china, la transición hacia los vehículos eléctricos y la automatización están cambiando el panorama laboral del sector.
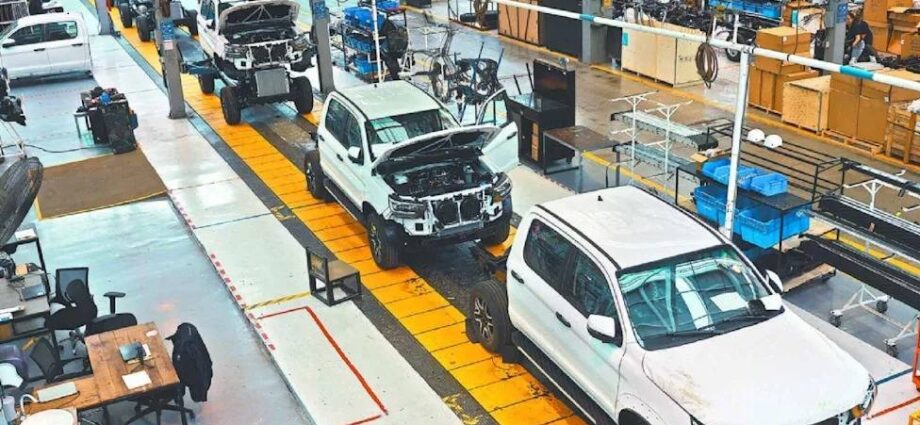
La industria automotriz mexicana atraviesa un momento de contrastes. Mientras el país conserva una red industrial difícil de sustituir y continúa siendo un proveedor fundamental del mercado norteamericano, algunas plantas ya están reduciendo turnos y ajustando sus plantillas. El resultado es un escenario en el que el empleo no desaparece de manera generalizada, pero sí comienza a cambiar de forma, ubicación y perfil.
Los datos de producción ayudan a poner el fenómeno en perspectiva. De acuerdo con el Instituto Nacional de Estadística y Geografía, durante 2025 México fabricó 3 millones 953 mil 494 vehículos ligeros, una cifra 0.9 por ciento menor que la registrada un año antes. Así, la meta de superar los cuatro millones de unidades quedó ligeramente por debajo de lo esperado.
La tendencia no se ha revertido por completo en 2026. En el primer semestre se produjeron 1 millón 996 mil 304 vehículos ligeros, 0.42 por ciento menos que en el mismo periodo de 2025. Sin embargo, las exportaciones siguen sosteniendo una parte importante de la actividad industrial. El propio INEGI reportó que en junio se fabricaron 354 mil 221 unidades y se exportaron 301 mil 009.
Es decir, no se trata de una industria detenida. Más bien, es una industria que está produciendo bajo nuevas condiciones y con mayores presiones sobre sus costos, sus mercados y sus decisiones de inversión.
Uno de los casos que mejor refleja esta tensión es el de Volkswagen en Puebla. La empresa anunció la cancelación de uno de los tres turnos de producción de los modelos Tiguan y Jetta, como parte de un ajuste que contempla la salida de entre 700 y 800 trabajadores, además de retiros voluntarios y reubicaciones internas. El Economista documentó que el programa también contempla cerca de 400 retiros voluntarios para trabajadores de mayor antigüedad.
El impacto incluso llevó al Gobierno de Puebla a anunciar una bolsa de trabajo para buscar alternativas de colocación para quienes resultaran afectados por el ajuste. La situación muestra que una decisión tomada dentro de una planta puede extender sus efectos hacia el mercado laboral de toda una región.
El caso de Toyota muestra otra dimensión del problema. En julio, Toyota Motor North America anunció una inversión de 3 mil 600 millones de dólares para ampliar su complejo de San Antonio, Texas, con una segunda línea de ensamblaje destinada a la camioneta Tacoma. El proyecto contempla unos 2 mil nuevos empleos y el traslado gradual de parte de la producción que actualmente se realiza en Baja California hacia Estados Unidos.
La empresa, sin embargo, mantiene producción de Tacoma en Guanajuato. Por eso, el movimiento no equivale a una salida de Toyota de México, pero sí revela cómo las decisiones sobre dónde fabricar determinados vehículos están adquiriendo una importancia laboral cada vez mayor.
Y es que detrás de estos ajustes existe una transformación más amplia. La transición hacia los vehículos eléctricos está modificando las cadenas de suministro y la competencia mundial. Según la Agencia Internacional de Energía, China concentró cerca de 75 por ciento de la producción mundial de automóviles eléctricos en 2025 y sus fabricantes representaron alrededor de 60 por ciento de las ventas globales de vehículos eléctricos.
México tampoco permanece al margen de ese cambio. La Agencia Internacional de Energía señala que las ventas de vehículos eléctricos en el país se triplicaron durante 2025 y que alrededor de 85 por ciento de esas ventas correspondieron a vehículos importados desde China. El dato ayuda a entender por qué la competencia tecnológica y comercial tiene consecuencias que van mucho más allá de los precios que paga un consumidor.
La presión competitiva también se refleja en las propias armadoras. Las empresas necesitan decidir dónde fabricar, qué modelos producir, qué componentes comprar y cuánto automatizar. En ese proceso, las plantas que ya cuentan con infraestructura, proveedores especializados y acceso a los mercados de exportación tienen una ventaja importante, pero eso no garantiza que todos los puestos de trabajo actuales permanezcan intactos.
La automatización y la inteligencia artificial añaden otra capa de complejidad. No existe evidencia suficiente para afirmar que estas tecnologías provocarán por sí solas una pérdida masiva y uniforme de empleos en México. Lo que sí puede observarse es un cambio en las tareas y en las capacidades que demanda la industria. Algunas funciones repetitivas pueden reducirse mientras crece la necesidad de trabajadores capaces de operar, mantener, programar y supervisar sistemas tecnológicos más sofisticados.
Ahí aparece uno de los principales desafíos laborales. El trabajador que antes estaba concentrado en una operación específica puede necesitar ahora conocimientos de robótica, análisis de datos, mantenimiento avanzado o control de procesos. La transformación, por tanto, no consiste únicamente en contar cuántos empleos se pierden, sino en determinar qué empleos nuevos aparecen y si los trabajadores actuales pueden acceder a ellos.
México conserva argumentos importantes para seguir siendo atractivo para la industria. La Asociación Mexicana de la Industria Automotriz señala que el sector representa una parte relevante de la manufactura nacional y genera alrededor de un millón de empleos directos, además de una cantidad considerable de empleos indirectos. La cadena incluye plantas armadoras, fabricantes de autopartes, logística, transporte, servicios especializados y una extensa red de proveedores.
La industria de autopartes es especialmente importante en este entramado. Datos de Data México muestran que en mayo de 2026 existían 2 mil 208 unidades económicas dedicadas a la fabricación de partes para vehículos automotores, con una fuerte presencia en entidades como Guanajuato, Coahuila y Nuevo León. Es una red productiva que no puede trasladarse de un día para otro.
También pesa la cercanía con Estados Unidos. La revisión del T-MEC incorpora precisamente al sector automotriz entre los asuntos centrales de la discusión comercial. En la primera ronda formal de revisión, celebrada en mayo, México y Estados Unidos abordaron las reglas de origen para el sector, además de asuntos relacionados con acero, aluminio y seguridad económica, según informó la Secretaría de Economía.
El costo laboral continúa siendo otro elemento de competitividad, aunque también constituye uno de los puntos sensibles de la relación comercial. La diferencia salarial con Estados Unidos puede favorecer la permanencia de determinadas operaciones en México, pero la presión por elevar la productividad y mejorar las condiciones laborales obliga a las empresas y a los trabajadores a moverse en un terreno más complejo.
La verdad es que el escenario no puede resumirse en la idea de que México perderá su industria automotriz ni en la conclusión contraria de que el país permanecerá ajeno a los cambios globales. Los datos disponibles muestran ambas realidades al mismo tiempo: existen ajustes concretos que afectan puestos de trabajo, pero también inversiones, exportaciones, infraestructura y nuevas oportunidades vinculadas con la transformación tecnológica.
El reto será que la transición no se limite a sustituir trabajadores por máquinas o a trasladar líneas de producción de un país a otro. Para México, una parte decisiva de la discusión estará en la capacidad de formar trabajadores para las nuevas tecnologías, conservar cadenas de suministro competitivas y aprovechar la integración con Norteamérica sin quedar rezagado en la carrera por la electromovilidad.
Por ahora, las cifras apuntan a una industria que sigue siendo fundamental para la economía mexicana, pero que ya no puede planearse con las certezas de décadas anteriores. El empleo automotriz continúa siendo una pieza central de la manufactura nacional; lo que está cambiando, y con bastante rapidez, es la forma en que ese empleo se genera.