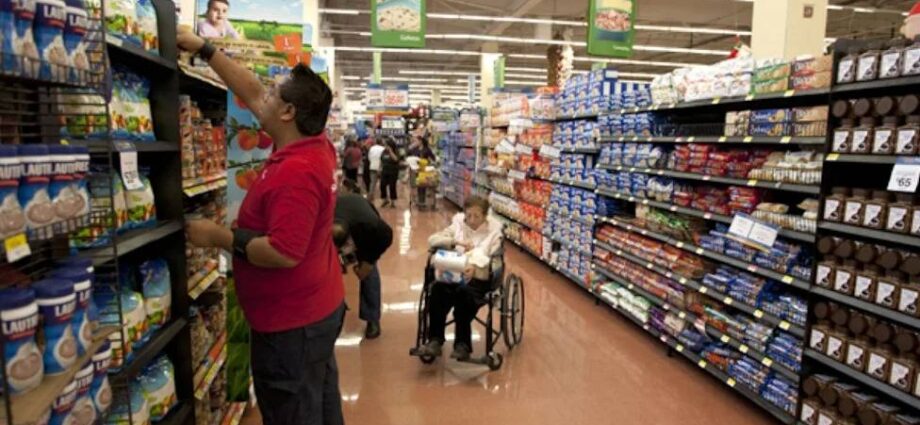
El gasto de los hogares mexicanos muestra señales de estabilización, pero el avance de las ventas comerciales sigue por debajo de la inflación y la confianza del consumidor volvió a caer en septiembre. Analistas de Barclays consideran que una recuperación más sólida podría llegar hasta 2027.
La recuperación del consumo en México avanza a un ritmo lento y todavía enfrenta obstáculos importantes. Aunque durante el tercer trimestre de 2026 algunos indicadores dejaron atrás los niveles más débiles observados en abril y mayo, la presión sobre el presupuesto familiar y el bajo dinamismo de las ventas minoristas anticipan un cierre de año complicado.
De acuerdo con un análisis del banco británico Barclays, el periodo comprendido entre julio y septiembre pudo representar el punto más bajo de la actividad de consumo, pero no necesariamente el inicio de una recuperación sostenida. Sus estrategas consideran que el repunte más consistente podría concretarse hasta 2027.
Uno de los principales desafíos es que las ventas comerciales todavía no logran avanzar al ritmo de los precios. Aunque las cadenas minoristas han registrado incrementos nominales en sus ingresos, estos resultados pierden fuerza cuando se comparan con la inflación, lo que limita su capacidad para reflejar una mejora real en el consumo de las familias.
La evolución de la confianza del consumidor también revela cautela. En agosto, el indicador alcanzó 46.3 puntos, su nivel más elevado en un año, pero en septiembre retrocedió 1.2 puntos, hasta situarse en 45.1 unidades. El resultado quedó además un punto por debajo del registrado durante el mismo mes de 2025.
Los datos publicados por el Instituto Nacional de Estadística y Geografía (INEGI) y el Banco de México confirman el deterioro mensual de la percepción de los hogares. Esta confianza resulta relevante porque influye en las decisiones de compra, especialmente cuando se trata de bienes duraderos como muebles, electrodomésticos y otros artículos que pueden adquirirse más adelante.
El comportamiento del consumo privado muestra una tendencia similar. En julio, el gasto privado en términos reales permaneció sin cambios respecto al mes anterior y registró un crecimiento anual de apenas 1.1%. En ese mismo periodo, los ingresos reales del comercio al por menor disminuyeron 0.1% mensual, aunque aumentaron 2% frente a julio de 2025.
Las cifras de la Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD) también reflejan el limitado impulso del mercado. Las ventas a tiendas iguales, que consideran establecimientos con más de un año de operación, crecieron nominalmente 1% en julio, 1.7% en agosto y apenas 0.9% en septiembre. Estos avances quedaron por debajo de la inflación general, por lo que no representan necesariamente un incremento equivalente en el volumen de productos vendidos.
El encarecimiento de los artículos de consumo cotidiano añade presión a los presupuestos familiares. Durante septiembre, los precios de alimentos y bebidas aumentaron 4.57% anual, por encima de la inflación general, que se ubicó en 3.45%. Esta diferencia se resiente directamente en las compras habituales, pues una mayor proporción del ingreso debe destinarse a cubrir necesidades básicas.
Ante este escenario, las familias están ajustando sus hábitos de compra. Según el análisis de Barclays, los hogares con menores ingresos recurren con mayor frecuencia a presentaciones pequeñas, marcas propias y alternativas económicas. En los segmentos de ingresos medios y altos, el consumo mantiene un comportamiento relativamente más favorable, aunque también se observa una selección más cuidadosa de productos y gastos.
Estos cambios obligan a las empresas comerciales a revisar sus estrategias. Ofertas, formatos de menor tamaño y opciones de precio más accesible adquieren importancia para conservar clientes en un entorno donde los consumidores no necesariamente dejan de comprar, pero sí modifican qué adquieren, cuánto gastan y con qué frecuencia lo hacen.
El panorama para los últimos meses de 2026 dependerá, en buena medida, de que el ingreso de los hogares recupere capacidad de compra y de que la confianza deje de deteriorarse. Por ahora, la mejora observada durante el tercer trimestre ofrece una señal de estabilización, aunque todavía no basta para confirmar un cambio duradero en la tendencia.
Las cifras disponibles describen, por tanto, un mercado interno que continúa en terreno frágil. La recuperación no está descartada, pero los indicadores apuntan a que será gradual y que su consolidación podría tardar hasta el próximo año.