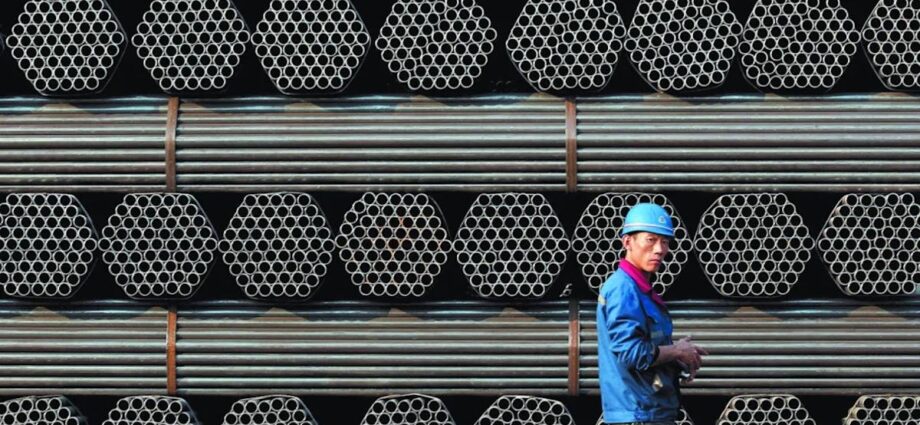
El Gobierno mexicano asegura que sus nuevas medidas de control comercial han reducido considerablemente las importaciones de acero asiático y buscan impedir la triangulación de productos hacia Estados Unidos. Sin embargo, detrás de estos resultados se encuentra una negociación estratégica para conseguir alivio arancelario y proteger la posición de México en el comercio de América del Norte.
México comienza a mostrar resultados en su estrategia para contener el ingreso de acero procedente de Asia, particularmente de China, Vietnam, Corea del Sur y la India. No se trata únicamente de una política para reducir importaciones, sino de una decisión que tiene implicaciones industriales, comerciales y geopolíticas en un momento en que la relación económica con Estados Unidos atraviesa una etapa de importantes tensiones.
El subsecretario de Comercio Exterior, Luis Rosendo Gutiérrez, informó que el Gobierno mexicano ha reforzado los mecanismos de trazabilidad para impedir que productos de terceros países ingresen a territorio nacional y posteriormente sean enviados a Estados Unidos aprovechando las preferencias comerciales del Tratado entre México, Estados Unidos y Canadá (T-MEC).
La preocupación de Washington es que mercancías de origen chino puedan utilizar a México como una plataforma para evadir los aranceles estadounidenses. Frente a ese escenario, el Gobierno mexicano busca demostrar que está dispuesto a cerrar cualquier posibilidad de triangulación comercial y que sus mecanismos de supervisión pueden ofrecer garantías a sus socios norteamericanos.
Un endurecimiento comercial que comienza a reflejarse en las importaciones
Entre las medidas adoptadas destaca la eliminación de aproximadamente 1,100 acerías del registro de proveedores autorizados, muchas de ellas ubicadas en países asiáticos, después de que las autoridades detectaran que no existían. De acuerdo con Gutiérrez, esta depuración contribuyó a disminuir en 80% las importaciones de acero procedentes de Vietnam durante los últimos meses.
El funcionario también informó que las compras mexicanas de acero y aluminio provenientes de terceros países, entre ellos China, Corea del Sur y la India, disminuyeron alrededor de 30%, lo que representa aproximadamente 13,000 millones de pesos en importaciones.
Estas cifras reflejan un cambio en la política comercial mexicana, que ha comenzado a utilizar instrumentos de vigilancia, controles administrativos y medidas arancelarias para contener el ingreso de productos que podrían desplazar a los fabricantes nacionales.
La estrategia tampoco se limita a la depuración de registros. En septiembre de 2026, la Secretaría de Economía confirmó la aplicación de cuotas antidumping definitivas a determinadas importaciones de productos planos de acero laminados en caliente originarios de China y Vietnam. Se trata de medidas que buscan contrarrestar prácticas comerciales desleales cuando las investigaciones correspondientes acreditan que las importaciones causan daño a la industria nacional.
China y la sobrecapacidad que presiona al mercado mundial
Para comprender la dimensión del problema es necesario observar lo que sucede en el mercado internacional. China se ha convertido en un actor determinante de la producción y exportación mundial de acero, pero su industria enfrenta un problema estructural: produce más de lo que puede absorber su mercado interno.
Esta situación ha impulsado la salida de grandes volúmenes de acero hacia otros países, frecuentemente a precios que presionan a los productores locales. El problema no radica simplemente en que China exporte grandes cantidades, sino en las condiciones bajo las cuales compiten sus empresas frente a fabricantes de economías que no cuentan con los mismos niveles de respaldo gubernamental.
La Organización para la Cooperación y el Desarrollo Económicos (OCDE), en su informe OECD Steel Outlook 2026, advierte que las subvenciones al sector siderúrgico continúan distorsionando la competencia internacional. El organismo documentó que, en 2024, la empresa siderúrgica china mediana recibió subsidios equivalentes a 15 veces los que obtuvo una empresa mediana de otras economías, en relación con el tamaño de sus activos.
La misma organización estima que el exceso de capacidad mundial podría alcanzar los 745 millones de toneladas para 2028. Este desequilibrio amenaza la rentabilidad de las empresas, presiona los precios y dificulta las inversiones necesarias para modernizar las plantas industriales y reducir sus emisiones contaminantes.
En otras palabras, los productores mexicanos no solamente compiten contra empresas extranjeras que pueden ofrecer precios más bajos, sino que enfrentan un mercado internacional donde las condiciones de competencia están profundamente condicionadas por las políticas industriales de otros gobiernos.
El verdadero objetivo de México está en la negociación con Washington
Aunque el Gobierno mexicano presenta estas medidas como parte de una política de ordenamiento comercial, su importancia inmediata está relacionada con las negociaciones que mantiene con Estados Unidos para reducir el impacto de los aranceles impuestos bajo la Sección 232 de la legislación estadounidense.
Este instrumento permite a Washington establecer restricciones comerciales cuando considera que determinadas importaciones representan una amenaza para su seguridad nacional. En el caso del acero y el aluminio, los gravámenes estadounidenses llegaron al 50% en junio de 2025, afectando incluso a los productos mexicanos que cumplen con las condiciones del T-MEC.
Por ello, México intenta demostrar que no representa una puerta de entrada para la producción asiática y que está contribuyendo a fortalecer las cadenas de suministro regionales. La intención es conseguir condiciones más favorables para sus exportaciones de acero, aluminio y automóviles.
Gutiérrez explicó que alrededor del 80% de las exportaciones mexicanas hacia Estados Unidos ya ingresan libres de aranceles. Asimismo, aseguró que las autoridades estadounidenses han recibido favorablemente las propuestas presentadas por el secretario de Economía, Marcelo Ebrard, y que México espera avances antes de que concluya el año.
La prioridad, por tanto, no consiste necesariamente en abrir una discusión general sobre todos los componentes del T-MEC, sino en resolver los obstáculos que están afectando sectores estratégicos de la economía mexicana.
El problema de fondo es la vulnerabilidad industrial de México
Sin embargo, sería un error interpretar la reducción de las importaciones como una victoria definitiva para la industria nacional. El desafío es mucho más profundo y tiene que ver con la capacidad productiva de México, su dependencia de insumos extranjeros y las condiciones en las que participa en las cadenas industriales de América del Norte.
Los datos del mercado siderúrgico mexicano correspondientes a 2025, recopilados por Argus Media con información de la Cámara Nacional de la Industria del Hierro y del Acero (Canacero), muestran que la producción nacional de acero terminado cayó alrededor de 8% respecto al año anterior, mientras que el consumo disminuyó aproximadamente 10%. Las importaciones también retrocedieron cerca de 16%.
Esto significa que la industria nacional enfrenta dificultades que no pueden resolverse exclusivamente mediante restricciones comerciales. Una reducción de las importaciones puede abrir espacio a los fabricantes mexicanos, pero para aprovecharlo se necesitan inversiones, modernización tecnológica, financiamiento, infraestructura energética competitiva y una demanda interna capaz de sostener la producción.
En este contexto, también resulta relevante la posición de empresas como Ternium. Su director general, Máximo Vedoya, señaló a Reuters que la compañía considera presentar nuevas investigaciones antidumping contra importaciones asiáticas y busca incrementar su participación en el mercado mexicano. La empresa, además, prevé que su nueva planta de planchones en Pesquería, Nuevo León, comience a producir en febrero de 2027, aunque sus beneficios industriales más importantes se esperan hasta 2028.
Estas inversiones muestran que existe una oportunidad para fortalecer la producción regional, pero también evidencian que la recuperación de la industria siderúrgica requiere decisiones de largo plazo y no solamente medidas defensivas frente a las importaciones.
Una negociación que revela las contradicciones de la relación comercial norteamericana
Hay otro aspecto que merece atención. Mientras Estados Unidos exige a México mayores controles para impedir el ingreso de productos asiáticos, también mantiene aranceles que afectan directamente a las exportaciones mexicanas. Es una relación comercial en la que Washington reclama cooperación, pero conserva instrumentos de presión económica que limitan el acceso de su propio socio a uno de los mercados más importantes del mundo.
Un análisis publicado en octubre de 2026 por el Center for Strategic and International Studies (CSIS), titulado Transshipment Crackdowns Won’t Fix the U.S.-China Trade Imbalance, advierte que combatir la triangulación comercial no resolverá por sí solo los desequilibrios estructurales del intercambio entre Estados Unidos y China. También plantea la importancia de fortalecer las reglas de origen, mejorar el intercambio de información aduanera y desarrollar mecanismos de supervisión sobre los procesos productivos.
Esta distinción es fundamental. No toda mercancía que utiliza insumos extranjeros y posteriormente se transforma en México constituye una operación de triangulación. La manufactura internacional funciona mediante cadenas de suministro en las que los componentes pueden proceder de diferentes países. Lo determinante es identificar el origen real de los productos, el valor agregado generado en cada territorio y el cumplimiento de las reglas comerciales correspondientes.
Por eso, México debe evitar que la defensa de su relación con Estados Unidos termine convirtiéndose en una renuncia a su capacidad para establecer relaciones comerciales con otras economías. Combatir prácticas desleales es legítimo y necesario; aceptar que cualquier intercambio con China representa una amenaza sería una interpretación equivocada de la política comercial.
El Gobierno mexicano enfrenta una tarea compleja: proteger a sus fabricantes, mantener abiertas sus oportunidades comerciales internacionales y negociar con Washington sin comprometer su autonomía económica.
Las restricciones al acero asiático pueden representar un avance en materia de vigilancia comercial y ofrecer mejores condiciones de negociación. Sin embargo, el verdadero resultado no debería medirse únicamente por los millones de pesos que dejaron de importarse o por la cantidad de proveedores eliminados de un registro administrativo.
La pregunta de fondo es si México aprovechará esta coyuntura para construir una industria siderúrgica más sólida, competitiva y tecnológicamente avanzada, o si simplemente ajustará su política comercial para responder a las exigencias de su principal socio económico.
Porque una cosa es impedir que otros países utilicen a México para evadir restricciones comerciales y otra muy distinta es permitir que las presiones externas definan hasta dónde puede llegar nuestra política industrial. La integración económica con América del Norte debe representar una oportunidad de desarrollo para México, no una condición de subordinación permanente.
El acero es solamente uno de los campos donde se está disputando el futuro económico de la región. Y en esa disputa, México necesita algo más que demostrar que puede cerrar sus fronteras comerciales: necesita demostrar que también tiene la capacidad de producir, innovar y competir.