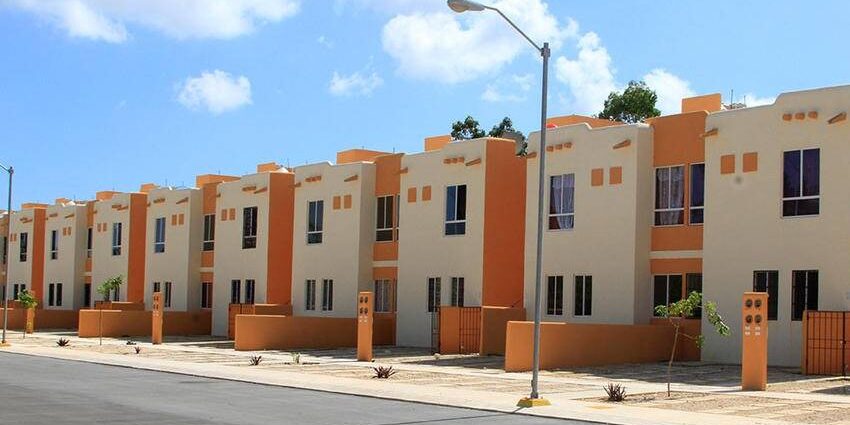
El encarecimiento de la vivienda en México ha ampliado la distancia entre los precios de los inmuebles y los ingresos de las familias. Entre 2016 y 2025, los precios habitacionales aumentaron 108.5%, mientras que los ingresos de los hogares crecieron apenas 25%, una diferencia que limita la capacidad de compra y dificulta el acceso a una casa, de acuerdo con el informe Situación Inmobiliaria México, segundo semestre de 2026, elaborado por BBVA Research.
Los precios de la vivienda superan el crecimiento de los ingresos
El informe de BBVA Research documenta el deterioro del poder adquisitivo relativo de los hogares mediante el Índice de Poder Adquisitivo de la Vivienda e Ingreso por Trabajo Relativo (IPAVIR), un indicador que compara la evolución de los precios inmobiliarios con la de los ingresos familiares.
De acuerdo con el estudio, entre 2016 y 2025 el índice de precios de la vivienda de la Sociedad Hipotecaria Federal (SHF) registró un incremento acumulado de 108.5%, frente al crecimiento de apenas 25% en los ingresos de los hogares. Esta diferencia amplió la brecha entre ambos indicadores a 83.6 puntos porcentuales en 2025, cuando en 2018 era de 15.1 puntos.
El documento advierte que esta divergencia reduce la capacidad de las familias para incorporarse al mercado de compra de vivienda, incluso cuando sus ingresos aumentan en términos reales.
“Una mayor divergencia entre ambas variables representa un deterioro del poder adquisitivo relativo, lo que puede limitar la incorporación de nuevos hogares al mercado de adquisición de vivienda”, señala el informe.
BBVA Research precisa que esta situación no significa necesariamente que exista una escasez general de inmuebles. Las posibilidades de acceso también dependen de cuántas viviendas están disponibles, de su distribución por rangos de precio y del ritmo al que se incorporan nuevas propiedades al mercado.
Más crédito no resolverá por sí solo el problema
El aumento de los precios frente a los ingresos plantea un desafío que, según los especialistas de BBVA Research, no puede solucionarse únicamente mediante una mayor oferta de financiamiento hipotecario.
Samuel Vázquez, economista principal de BBVA Research México, sostuvo que es necesario impulsar la construcción de viviendas para responder a las dificultades de acceso que enfrentan los compradores.
“No lo va a absorber el crédito hipotecario… hay que fomentar la construcción, eso es lo que hay que hacer”, puntualizó.
La declaración apunta a la necesidad de ampliar la oferta habitacional, particularmente en segmentos de precios compatibles con la capacidad económica de las familias. Sin embargo, aumentar el número de viviendas no garantiza por sí mismo una mejora en la asequibilidad si los nuevos inmuebles se concentran en rangos de precio elevados.
El empleo formal necesita mejores salarios
La evolución de los ingresos laborales también resulta determinante para ampliar el acceso a la vivienda. Tener un empleo no necesariamente significa contar con recursos suficientes para cubrir el enganche, las mensualidades y otros gastos asociados con la adquisición de un inmueble.
Marissa González, economista senior de BBVA Research México, señaló que es importante promover empleos formales mejor remunerados para fortalecer la demanda potencial de vivienda a mediano y largo plazo.
“Y no solo es importante tener un empleo formal, sino tener empleo formal mejor remunerado para que se pueda tener un crecimiento de la demanda potencial (de vivienda) en el mediano y largo plazo”, explicó.
La combinación de ingresos insuficientes y precios inmobiliarios elevados puede dejar fuera del mercado hipotecario a hogares que, pese a tener estabilidad laboral, no reúnen las condiciones financieras necesarias para adquirir una propiedad.
La reducción de las tasas hipotecarias sigue siendo limitada
Otro factor que influye en la capacidad de compra es el costo del financiamiento. Según BBVA Research, la tasa de interés hipotecaria pasó de 10.2% al cierre de 2025 a 10% durante el primer semestre de 2026.
Aunque el indicador mostró una disminución, el ajuste fue limitado y no resultó suficiente para impulsar de manera significativa la demanda potencial de crédito hipotecario.
Por otra parte, el Registro Único de Vivienda reportó un crecimiento cercano a 200% en la inscripción de viviendas durante el primer semestre de 2026. No obstante, este avance no significa que todas esas propiedades estén terminadas o listas para su comercialización.
El informe señala que cerca de 40% de las viviendas registradas en producción tenía un avance de obra inferior a 20%, lo que evidencia que una parte importante de la oferta todavía se encontraba en etapas iniciales de construcción.
Baja California Sur, Quintana Roo y Nayarit registran las mayores brechas
Las dificultades para adquirir una vivienda presentan diferencias importantes entre las entidades federativas. En 2025, Baja California Sur registró una brecha de 144.2 puntos porcentuales entre el crecimiento de los precios habitacionales y los ingresos de los hogares. Le siguieron Quintana Roo, con 131 puntos, y Nayarit, con 117.5 puntos.
Estas entidades comparten una importante actividad turística y han experimentado una demanda inmobiliaria vinculada, en parte, con la compra de propiedades como inversión y su utilización para rentas de corta estancia.
Marissa González explicó que en años anteriores algunas adquisiciones en destinos turísticos respondían más a objetivos de inversión que a la necesidad de contar con una residencia permanente. Según la especialista, comienza a observarse una disminución de este tipo de compras, en un contexto marcado por la diferencia entre el aumento de los precios y el crecimiento de los ingresos familiares.
“Era un motivo de inversión y no tanto un motivo de habitación”, explicó al referirse a las adquisiciones de propiedades en Quintana Roo, Baja California Sur, Nayarit y otras entidades con vocación turística.
La presión de la demanda de inversión puede influir en los precios y en la disponibilidad de inmuebles para quienes buscan una vivienda para habitar. Sin embargo, el comportamiento del mercado depende también de factores como la oferta disponible, los costos de construcción y las condiciones económicas de cada región.
Hidalgo presenta la menor divergencia entre precios e ingresos
En contraste con las entidades turísticas, Hidalgo registró la menor brecha entre el crecimiento de los precios de la vivienda y los ingresos de los hogares, con 50.6 puntos porcentuales en 2025.
Morelos y Tlaxcala reportaron 55.5 puntos cada uno, mientras que Oaxaca registró 56.3 puntos.
No obstante, BBVA Research advierte que una brecha menor no significa necesariamente que comprar una vivienda sea más fácil en esas entidades. El IPAVIR mide la evolución relativa de los precios y los ingresos, pero no determina directamente qué proporción del ingreso familiar se necesita para adquirir un inmueble.
El reto de ampliar el acceso a la vivienda
Los datos del informe muestran que la evolución de los precios inmobiliarios se ha separado considerablemente de la de los ingresos familiares durante la última década. Esta tendencia plantea desafíos para las políticas de vivienda, el desarrollo urbano y el financiamiento hipotecario.
Impulsar una oferta suficiente de inmuebles, promover viviendas con precios accesibles y fortalecer los ingresos laborales figuran entre los factores que pueden contribuir a reducir las barreras de acceso. El desafío no consiste solamente en construir más casas, sino en lograr que sus precios correspondan con la capacidad económica de los hogares que necesitan habitarlas.