La iniciativa de Ley de Ingresos de la Federación para 2027 proyecta un aumento nominal en la recaudación del IEPS a bebidas saborizadas, pero una disminución en términos reales, mientras que los ingresos previstos por bebidas energizantes también retrocederían.
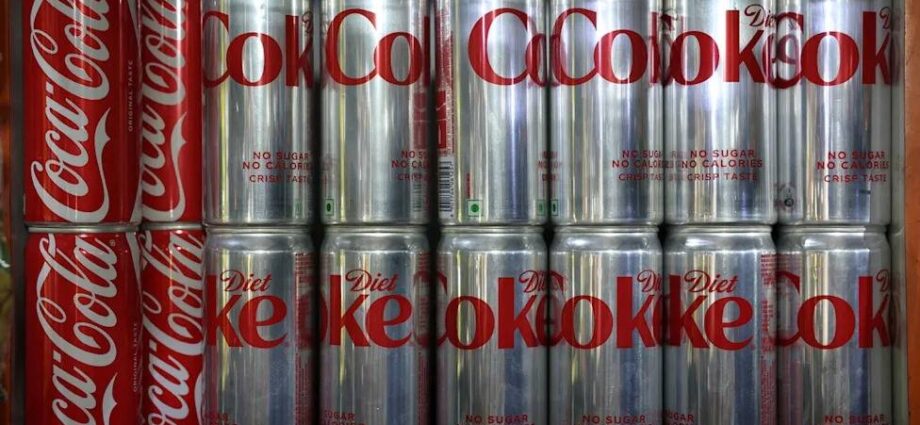
El Gobierno de México contempla una menor recaudación en términos reales durante 2027 por el Impuesto Especial sobre Producción y Servicios aplicado a bebidas saborizadas y bebidas energizantes, de acuerdo con las estimaciones incluidas en la Iniciativa de Ley de Ingresos de la Federación.
Para las bebidas saborizadas, Hacienda calcula ingresos por 76,920.5 millones de pesos en 2027, frente a los 75,290 millones considerados para 2026. A primera vista, la cifra representa un incremento de 1,630.5 millones de pesos. Sin embargo, al descontar el efecto de la inflación prevista, el resultado implica una reducción real cercana a 1 por ciento.
La diferencia entre ambas mediciones es importante. Un aumento nominal no necesariamente significa que el Estado vaya a recaudar más en términos de poder adquisitivo. Si los precios aumentan, una parte del incremento observado en pesos simplemente refleja la inflación.
Jonathan Hernández Reséndiz, investigador de Ingresos del Centro de Investigación Económica y Presupuestaria, explicó a El Economista que al eliminar el efecto inflacionario es posible observar con mayor claridad el comportamiento real de la recaudación. Para 2027, el Paquete Económico considera una inflación anual de 3 por ciento.
En el caso de las bebidas energizantes, la previsión es todavía más baja. La recaudación estimada pasa de 100.2 millones de pesos en 2026 a 94.8 millones para 2027. En términos reales, el descenso calculado es de 8.32 por ciento, equivalente a 8.61 millones de pesos constantes menos.
En conjunto, las cifras plantean una pregunta relevante: ¿por qué el Gobierno espera recaudar menos de estos productos después de haber elevado de manera importante el impuesto durante 2026?
Una posible explicación está en el comportamiento del consumo. Hernández Reséndiz señaló que la menor recaudación real podría reflejar una reducción en la cantidad de productos consumidos después del incremento de las cuotas del IEPS. En ese escenario, el impuesto estaría cumpliendo también su objetivo extrafiscal: desincentivar el consumo de productos considerados perjudiciales para la salud.
Judith Senyacen Méndez, directora ejecutiva del CIEP, planteó otra posibilidad. La Secretaría de Hacienda podría estar ajustando sus previsiones de 2027 a partir del comportamiento que finalmente registre la recaudación durante 2026, especialmente si las estimaciones realizadas para este año resultaron superiores a los ingresos observados.
La distinción es importante porque todavía no existe una explicación oficial de Hacienda que permita determinar cuánto de la reducción proyectada responde a una menor demanda y cuánto corresponde a una actualización de las propias estimaciones fiscales.
El cambio tributario más importante ocurrió al comenzar 2026. La cuota del IEPS para bebidas saborizadas con azúcares añadidos aumentó de aproximadamente 1.65 a 3.08 pesos por litro. Además, comenzó a aplicarse por primera vez una cuota de 1.50 pesos por litro a determinadas bebidas con edulcorantes añadidos que anteriormente no estaban sujetas a este gravamen.
El efecto recaudatorio inicial, sin embargo, fue considerable. Datos de la Secretaría de Hacienda citados por El Economista muestran que durante el primer semestre de 2026 se obtuvieron 32,769 millones de pesos por el IEPS a bebidas saborizadas, un incremento real de 58 por ciento respecto al mismo periodo del año anterior.
Eso significa que las cifras proyectadas para 2027 no deben interpretarse como una caída inmediata de los ingresos fiscales de 2026. Más bien representan una previsión para el siguiente ejercicio y pueden reflejar tanto el efecto acumulado de las nuevas cuotas como una posible modificación de los patrones de consumo.
Los llamados impuestos saludables tienen precisamente una doble función. Por una parte, generan ingresos para las finanzas públicas; por otra, buscan modificar los hábitos de consumo mediante un encarecimiento de determinados productos. Si el impuesto consigue reducir la demanda, ambas metas pueden entrar en tensión: una menor cantidad consumida puede significar también una menor recaudación.
En este caso, la evolución de las bebidas azucaradas y de las bebidas con edulcorantes ofrece un escenario especialmente interesante. El aumento de las cuotas busca elevar el costo fiscal de estos productos, pero el efecto final sobre los ingresos dependerá también de cuánto absorban las empresas, cuánto se traslade a los precios y cómo reaccionen los consumidores.
El panorama es diferente para los alimentos no básicos con alta densidad calórica. Para productos como frituras y otros alimentos sujetos al IEPS, la iniciativa de 2027 contempla una recaudación de 45,350.4 millones de pesos, frente a los 42,856.1 millones estimados para 2026.
En términos reales, el aumento previsto para esta categoría es de 2.54 por ciento, equivalente a aproximadamente 1,122.9 millones de pesos constantes adicionales.
La diferencia entre ambos grupos resulta llamativa. Mientras la recaudación proyectada por bebidas saborizadas y energizantes disminuye en términos reales, los ingresos esperados por alimentos no básicos con alta densidad calórica aumentan. La explicación definitiva dependerá de los datos de consumo y de recaudación que se conozcan durante los próximos meses.
Por ahora, la iniciativa fiscal de 2027 dibuja un escenario en el que el Gobierno no prevé incrementar nuevamente las cuotas del IEPS a las bebidas azucaradas después del aumento aplicado en 2026. El comportamiento de los consumidores será, por tanto, uno de los factores determinantes para saber si las previsiones de Hacienda terminan cumpliéndose.
La discusión tiene además una dimensión que va más allá de las cuentas públicas. Si la menor recaudación termina acompañada de una reducción sostenida en el consumo de bebidas con azúcares añadidos y productos similares, el resultado podría interpretarse también desde el objetivo de salud pública que justificó la modificación del impuesto.
Pero esa conclusión todavía requiere evidencia. Por ahora, lo que existe es una proyección oficial de menores ingresos reales y un conjunto de hipótesis planteadas por especialistas. Será la evolución de la recaudación y del consumo durante 2026 y 2027 la que permita determinar qué está detrás de ese cambio.