México enfrenta el riesgo de perder millonarias inversiones de fabricantes chinos de automóviles, baterías y componentes, ante la incertidumbre comercial y la falta de una estrategia industrial de largo plazo. Especialistas advierten que otros mercados de Norteamérica podrían captar esos proyectos si ofrecen mejores condiciones para producir y vender vehículos.
La posibilidad de que México se convierta en un centro estratégico para la industria automotriz china enfrenta un periodo de incertidumbre. Aunque el país mantiene una posición relevante como mercado de venta de vehículos de origen asiático, las decisiones de inversión comienzan a depender de factores que van más allá de la demanda comercial, entre ellos la estabilidad regulatoria, la rentabilidad y las condiciones de acceso al mercado norteamericano.
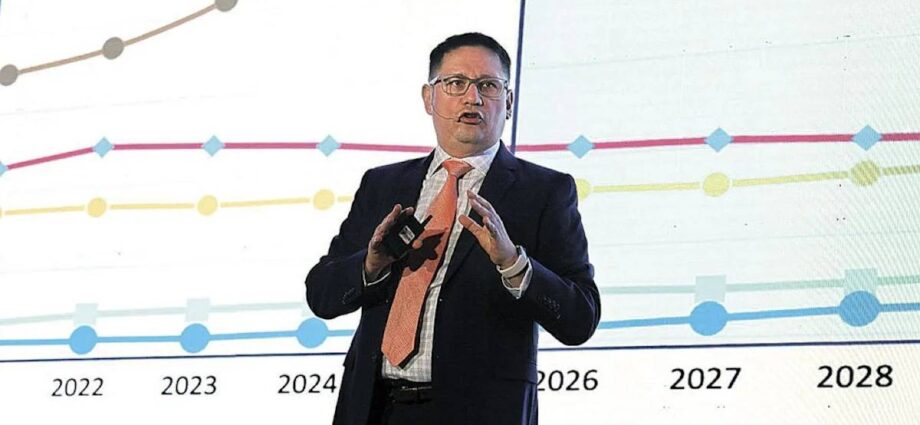
Durante el Foro Automotor 2026, organizado por la Asociación Mexicana de Distribuidores de Automotores (AMDA), Guido Vildozo, consultor de Mobility Global, advirtió que México podría perder proyectos industriales de gran escala si no ofrece condiciones competitivas para atraer capital extranjero. Entre las inversiones en disputa se encuentran instalaciones para ensamblar vehículos, fabricar baterías, desarrollar semiconductores y producir autopartes.
De acuerdo con las estimaciones presentadas por el especialista, la industria automotriz china contempla inversiones internacionales por aproximadamente 45,000 millones de dólares durante los próximos diez años. De ese monto, alrededor de 30,000 millones se destinarían a la cadena de suministro y el resto a instalaciones manufactureras. Sin embargo, la distribución geográfica de ese capital dependerá de las oportunidades que ofrezcan los distintos mercados.
Vildozo señaló que la instalación de una planta automotriz de gran capacidad exige volúmenes de producción considerables. Como referencia, explicó que los proyectos analizados en otros países contemplan inversiones cercanas a los 4,000 millones de dólares para complejos con capacidad de ensamblar al menos 250,000 vehículos anuales. Alcanzar una escala semejante requiere una demanda suficiente y condiciones que permitan recuperar el capital invertido.
En ese escenario, el mercado mexicano presenta una contradicción. Por una parte, las marcas chinas han ganado presencia entre los consumidores; por otra, el tamaño de la demanda interna, considerado de manera aislada, podría no justificar la construcción de plantas de esa magnitud. Por ello, el atractivo de México dependerá también de su capacidad para funcionar como plataforma de producción y exportación hacia otros destinos.
La revisión del T-MEC añade incertidumbre a las inversiones
Uno de los principales factores que condicionan las decisiones empresariales es la relación comercial de México con Estados Unidos y Canadá. La revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC), junto con las medidas proteccionistas impulsadas por el gobierno de Donald Trump, obliga a los fabricantes a evaluar con mayor cautela los riesgos de establecer operaciones en territorio mexicano.
El diario El Economista informó el 1 de octubre de 2026 que diversos fabricantes chinos, entre ellos BYD, Chery, MG, Geely, Great Wall Motors y GAC, habían frenado o aplazado sus planes de instalar plantas en México. En ese análisis, el exnegociador del T-MEC Kenneth Smith Ramos atribuyó el enfriamiento de los proyectos a la incertidumbre jurídica y a las presiones geopolíticas relacionadas con la presencia de capital chino en la región.
La preocupación no se limita a la posibilidad de que una empresa decida instalar su fábrica en otro país. También está en juego la integración industrial de México, donde las plantas de ensamblaje impulsan la actividad de proveedores, transportistas, empresas de logística y trabajadores especializados. Perder una inversión de gran escala puede significar la renuncia a oportunidades de empleo, transferencia tecnológica y desarrollo de cadenas productivas nacionales.
El contexto comercial también se refleja en las medidas arancelarias. Según Reuters, el 16 de octubre de 2026 México precisó que el nuevo beneficio arancelario de cinco años para determinadas autopartes importadas estaría disponible para fabricantes que ya cuentan con instalaciones productivas en el país. La decisión busca respaldar la manufactura establecida, aunque también muestra que las condiciones de acceso a los incentivos pueden influir en los planes de las empresas que todavía evalúan ingresar al mercado.
La competencia por el capital automotriz se extiende por Norteamérica
Estados Unidos y Canadá forman parte de un escenario cada vez más complejo para los fabricantes chinos. Mientras las barreras comerciales estadounidenses limitan la venta directa de sus vehículos, las empresas exploran distintas fórmulas para ampliar su presencia internacional. Reuters reportó el 21 de octubre que Chery está abierta a establecer alianzas tecnológicas con fabricantes estadounidenses y prepara su entrada al mercado canadiense, lo que ilustra la búsqueda de nuevas vías de expansión.
Canadá también ha planteado una estrategia para fortalecer su industria automotriz mediante nuevas asociaciones internacionales. En febrero de 2026, el Gobierno canadiense anunció una política orientada a atraer inversiones conjuntas con China en el sector, con el propósito de diversificar el comercio y aprovechar sus capacidades en vehículos eléctricos.
Estos movimientos representan un desafío para México. Su ventaja tradicional ha sido la combinación de costos de manufactura competitivos, experiencia industrial y acceso comercial a Norteamérica. Sin embargo, esa posición no garantiza que las nuevas inversiones lleguen automáticamente: las compañías también deben considerar las restricciones comerciales, las reglas de origen y la viabilidad de exportar desde cada país.
Además, la transición hacia vehículos eléctricos y tecnologías de conducción autónoma aumenta la importancia de desarrollar capacidades en baterías, electrónica y software. Vildozo destacó el liderazgo tecnológico que atribuye a los fabricantes chinos en algunos de estos segmentos, por lo que la competencia no se limita al ensamblaje de automóviles convencionales, sino que abarca industrias con un alto potencial de transformación.
Brasil aparece como referencia para una política industrial de largo plazo
Ante este panorama, Vildozo recomendó que México tome como referencia la experiencia brasileña y diseñe una política automotriz integral, con objetivos definidos para los próximos cinco, diez y hasta treinta años. La propuesta consiste en superar las medidas aisladas y establecer condiciones estables para la inversión, desde la producción de componentes hasta el financiamiento y la comercialización de vehículos.
Brasil cuenta con antecedentes de programas industriales como Innovar-Auto y Rota 2030, además de la iniciativa Mover, enfocada en la movilidad y la descarbonización del sector. Estas políticas han buscado vincular los incentivos públicos con objetivos de eficiencia, innovación y desarrollo productivo. Su experiencia ofrece elementos para el análisis mexicano, aunque sus resultados no pueden trasladarse de manera automática a una economía con condiciones comerciales y productivas diferentes.
La evolución de las inversiones en Brasil refuerza la importancia de observar esa competencia regional. Bloomberg Línea informó en enero de 2026 que las marcas chinas podrían alcanzar el 18% de las ventas de vehículos en ese país para 2030, según un estudio de Bright Consulting encargado por la Asociación Brasileña de Empresas Importadoras y Fabricantes de Vehículos Automotores. A ello se suman los proyectos de manufactura anunciados por empresas chinas y otros fabricantes internacionales.
Para México, la lección consiste en ofrecer certidumbre sin descuidar el desarrollo de proveedores nacionales, la generación de empleos especializados y el cumplimiento de las obligaciones comerciales internacionales. Una política eficaz tendría que definir reglas claras sobre aranceles, incentivos, contenido regional, infraestructura y capacitación laboral.
El reto es convertir la presencia comercial en desarrollo industrial
La expansión de las marcas chinas en el mercado mexicano demuestra que existe interés de los consumidores por sus productos. No obstante, vender vehículos en el país no equivale necesariamente a producirlos aquí. La diferencia es fundamental: las importaciones pueden ampliar la oferta y la competencia, mientras que las inversiones manufactureras tienen el potencial de generar empleos industriales, fortalecer a los proveedores y desarrollar capacidades tecnológicas locales.
Durante el foro de la AMDA, Vildozo anticipó que la presencia de las marcas y productos chinos podría continuar creciendo hacia 2030, incluso si no se concretan nuevas plantas de gran escala. La cifra de participación de mercado mencionada por el especialista debe entenderse como una proyección, no como un resultado garantizado.
En definitiva, México se encuentra ante una decisión estratégica. Si logra establecer una política industrial consistente y ofrecer certidumbre jurídica y comercial, podrá mejorar sus posibilidades de captar inversiones vinculadas con la transformación de la movilidad. Si las dudas regulatorias y comerciales persisten, una parte de esos proyectos podría dirigirse hacia otros destinos que compitan por el mismo capital.
La oportunidad no consiste únicamente en atraer fabricantes extranjeros, sino en conseguir que su presencia contribuya a construir una industria más competitiva, tecnológicamente avanzada y capaz de generar valor dentro del país.