La Asociación FinTech México presentó una propuesta para modernizar el sistema financiero nacional, ampliar el acceso a los servicios digitales y fortalecer la competencia, con metas como alcanzar una cobertura financiera del 90 % de la población y reducir al 1 % el costo de las remesas para 2030.
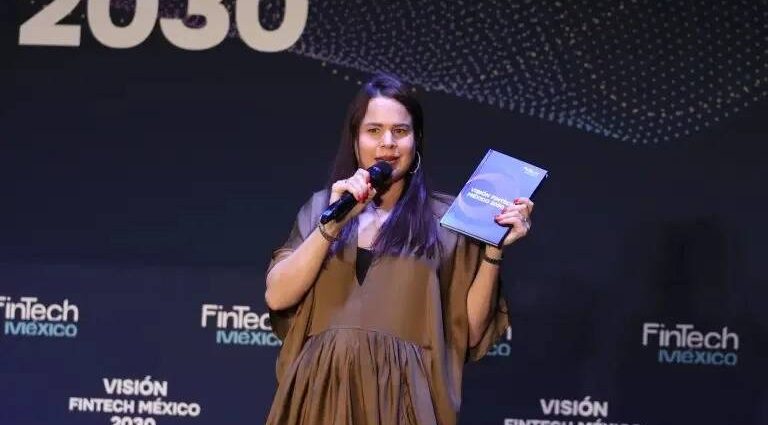
La transformación digital del sistema financiero mexicano forma parte de la agenda que la Asociación FinTech México busca impulsar durante los próximos años. Con ese propósito, presentó el libro Visión FinTech México 2030, un documento que reúne propuestas para actualizar el marco regulatorio, fomentar la competencia y ampliar el acceso de personas y empresas a los servicios financieros digitales.
El encuentro congregó a representantes del Gobierno federal, organismos reguladores y participantes de la industria financiera. Entre los asistentes estuvieron María del Carmen Bonilla, subsecretaria de Hacienda y Crédito Público; Ximena Escobedo, subsecretaria de Industria y Comercio de la Secretaría de Economía; Altagracia Gómez, titular del Consejo Asesor Empresarial; Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores, y Manola Zabalza, secretaria de Desarrollo Económico de la Ciudad de México.
Durante la presentación, Felipe Vallejo, presidente del Consejo de FinTech México, señaló que el crecimiento de la industria representa una oportunidad para convertir la innovación tecnológica en desarrollo económico. Sin embargo, consideró necesario establecer condiciones regulatorias que faciliten la inversión, promuevan la competencia y permitan desarrollar nuevos servicios.
El dirigente planteó que la Visión 2030 debe construirse mediante una agenda compartida entre las autoridades y los distintos participantes del sistema financiero.
Siete ejes para impulsar la innovación financiera
El documento parte de un sector que ha experimentado una expansión considerable. México cuenta actualmente con más de mil 100 empresas fintech nacionales y extranjeras, frente a las 158 empresas mexicanas identificadas hace aproximadamente una década.
No obstante, el crecimiento de la oferta tecnológica no se ha traducido en una adopción generalizada de los servicios financieros digitales. Esta brecha representa un desafío para las pequeñas y medianas empresas (PyMEs), los negocios familiares y los emprendimientos que necesitan financiamiento para ampliar sus operaciones y generar empleos.
Para atender estas necesidades, la propuesta establece siete áreas estratégicas: pagos digitales, financiamiento a las PyMEs, inclusión y bienestar financiero, finanzas abiertas, inteligencia artificial, ciberseguridad y activos digitales.
Uno de los planteamientos centrales consiste en modernizar la regulación financiera mediante disposiciones proporcionales a los riesgos de cada actividad. También propone fortalecer la interoperabilidad entre plataformas, de manera que los distintos servicios puedan conectarse y facilitar las operaciones de los usuarios.
En el ámbito de los pagos, la asociación busca que las transacciones digitales sean tan sencillas y accesibles como el uso del efectivo. Para el financiamiento empresarial, plantea aprovechar fuentes alternativas de información que permitan evaluar la capacidad crediticia de negocios que no cuentan con historiales financieros tradicionales.
Finanzas abiertas, inteligencia artificial y protección de datos
Otro componente relevante es el desarrollo de las finanzas abiertas, conocidas como Open Finance, que permiten compartir información financiera de manera segura y bajo mecanismos de autorización. Su aplicación podría facilitar la comparación de productos, ampliar las opciones disponibles y promover una mayor competencia entre proveedores.
La inteligencia artificial también ocupa un lugar importante en la estrategia, debido a su potencial para personalizar servicios, mejorar la evaluación de riesgos y desarrollar herramientas que respondan a las necesidades particulares de personas y empresas.
Sin embargo, la asociación reconoce que la expansión de estas tecnologías debe acompañarse de medidas de ciberseguridad, protección de datos personales y prevención del lavado de dinero. Estos elementos son considerados indispensables para fortalecer la confianza de los usuarios y reducir los riesgos asociados con las operaciones digitales.
Metas para 2030
Entre los objetivos planteados por FinTech México destaca que el 90 % de la población tenga acceso a servicios financieros para 2030. Asimismo, busca impulsar los pagos digitales, facilitar el acceso al crédito para las PyMEs, fomentar la inversión y fortalecer la confianza en las plataformas tecnológicas.
La asociación también propone reducir al 1 % el costo de las remesas, mediante una mayor participación de proveedores digitales y una colaboración más estrecha entre empresas, instituciones bancarias y autoridades.
Claudia Núñez Sañudo, directora general de FinTech México, señaló que los beneficios de la innovación deben evaluarse a partir de sus efectos concretos en la vida cotidiana. Entre los ejemplos mencionó la posibilidad de que un negocio cobre con mayor facilidad, una pequeña empresa consiga financiamiento para crecer o una familia disponga de mejores herramientas para administrar sus recursos.
La presentación de Visión FinTech México 2030 abre una etapa de diálogo entre la industria y las autoridades para definir las condiciones regulatorias y tecnológicas que permitan avanzar hacia un sistema financiero con mayor cobertura, competencia y accesibilidad. El cumplimiento de las metas dependerá de la coordinación institucional, la evolución de las reglas y la capacidad de convertir las propuestas en servicios efectivos para la población.